

从2026年诺贝尔经济学奖,看预期如何决定经济走向
霍尔和伍德福德用了半个世纪的学术努力,从消费的随机游走到货币政策的预期管理,反复论证了同一个道理——经济政策的终极对象不是“总量”,而是每一个活生生的家庭和企业。当这些微观主体对未来抱有信心时,他们会消费、会投资、会创新;当他们感到迷茫和不安时,再多的政策工具也可能事倍功半。
| 上证指数 | 3716.28 |
| 8.81 | 0.24% |
| 深证成指 | 11802.46 |
| -14.33 | -0.12% |
| 科创综指 | 1584.04 |
| -2.84 | -0.18% |
| 创业板指 | 2772.38 |
| -10.79 | -0.39% |
| 沪深300 | 4170.61 |
| 4.60 | 0.11% |
| 恒生指数 | 24186.83 |
| 124.11 | 0.52% |
| 标普500指数 | 7659.44 |
| -84.62 | -1.09% |
| 纳斯达克综合指数 | 26140.03 |
| -572.99 | -2.14% |
北京时间10月16日,特斯拉于得克萨斯州SpaceX测试基地举办第二代Roadster发布活动,实车完成短时悬浮、倒挂吸附、翻滚飞越等特技演示。所谓“飞行”并非持续高空飞行,而是依托SpaceX冷气推进技术实现短时车身姿态控制。新车推出Performance、Thrust、Rocket三大版本,A71冷气推进套件加持下加速性能大幅刷新。航天技术向民用跑车落地,炫酷的硬件背后,是品牌营销还是产业技术突破?相关技术能否向外溢出,给汽车、低空经济等产业链带来哪些想象空间?点击付费阅读,解锁完整分析,把握投资的下一个大机会!
【周报速览】 近一周ETF市场呈现分化,领涨主线为“事件驱动 + 低估值防御”,领跌集中于利率敏感的高久期成长赛道;周后半段宽基ETF出现脉冲式大额净流入,反映出资金借指数工具逢低布局成长方向的意愿增强,但底部是否确立还有待观察。 综合券商观点,本周市场可以概括为“分母端估值压制 + 事件驱动轮动 + 宽基资金逆向承接”三层逻辑:军工航空板块上涨主要受航展、卫星组网等事件催化,行情更多反映远期订单与产业规划预期;科技成长板块回调,是美债利率破位、全球高久期资产重定价,叠加前期板块交易拥挤度消化多重因素共振的结果。中泰证券判断,科技板块筹码出清已经进入后段,但尚未完成;周后半周宽基ETF尾盘放量申购现象,被市场视作潜在逆向布局信号,浙商证券也将该资金特征纳入“底部重构”的观察框架,但该信号仍需量价、外部流动性等更多维度验证。
陈宏民
霍尔和伍德福德用了半个世纪的学术努力,从消费的随机游走到货币政策的预期管理,反复论证了同一个道理——经济政策的终极对象不是“总量”,而是每一个活生生的家庭和企业。当这些微观主体对未来抱有信心时,他们会消费、会投资、会创新;当他们感到迷茫和不安时,再多的政策工具也可能事倍功半。
黄梅波
芬兰推进发展融资立法改革标志着西方国际援助正加速向结合本国商业利益、依赖企业实施及侧重带动私人投资的转型。

周道洪
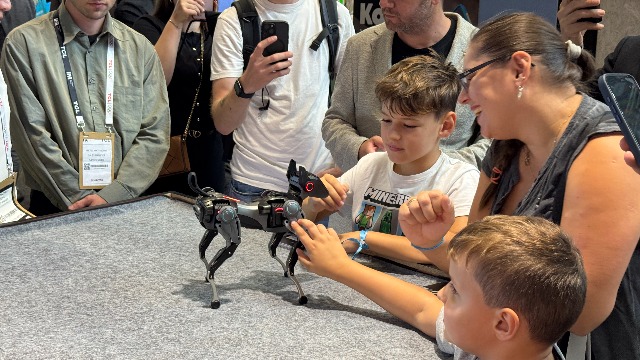
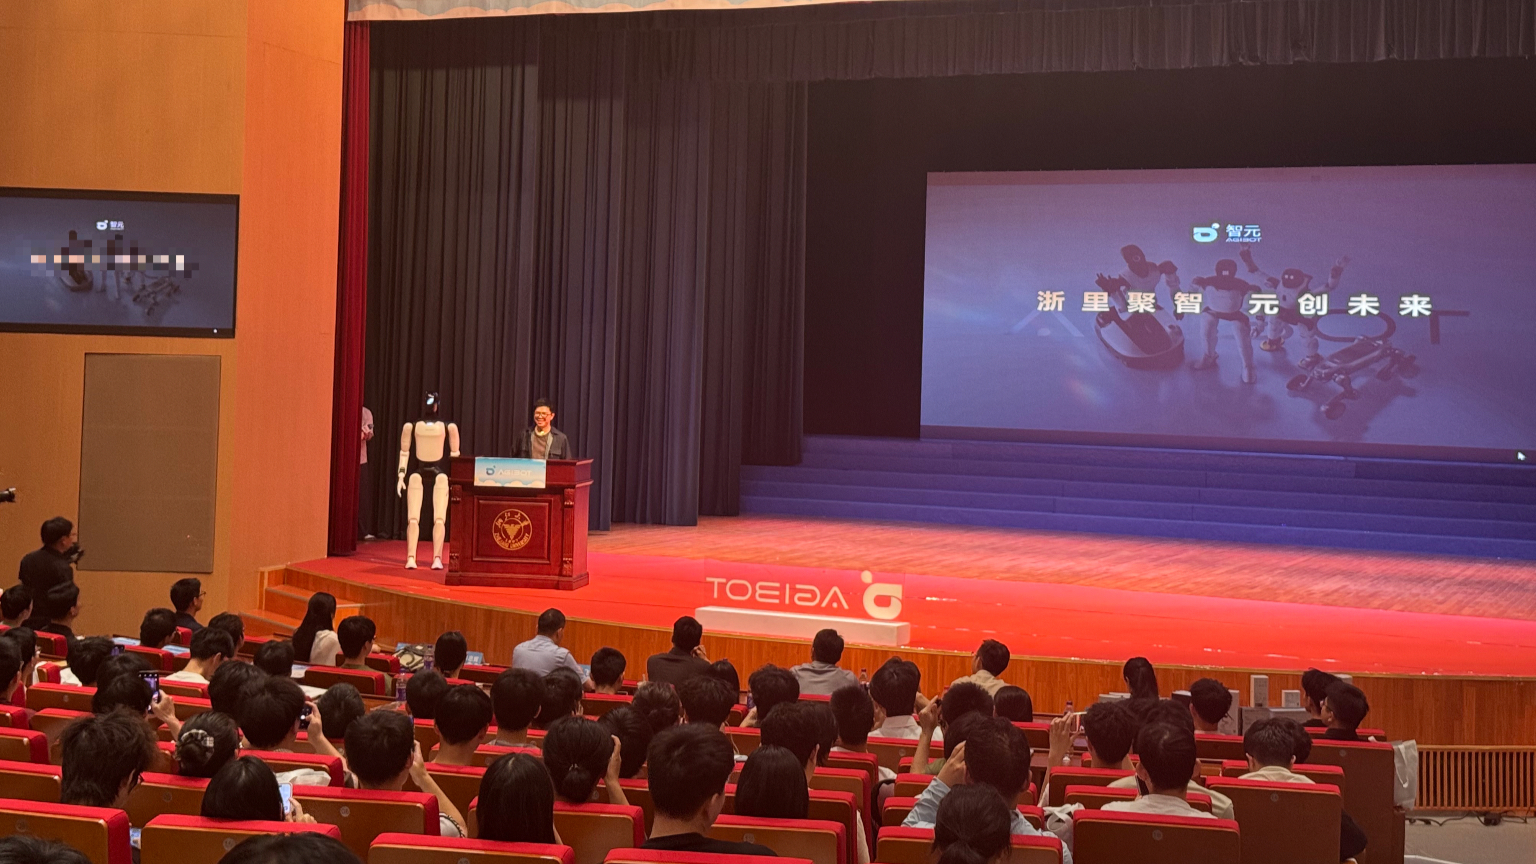
2026 年人形机器人产业虽在出货量上呈现爆发式增长,但仍深陷硬件与智能发展不同步、人形形态在工业与家庭场景间的价值错位、物理 AI 从训练向推理范式转型的路径不确定性以及价值链向智能内核转移等多重结构性矛盾之中。
孙宜学
中国世界学是立足中国文化立场与问题意识,通过融合中华优秀传统思想与马克思主义中国化成果,旨在构建具有自主性、原创性和普遍性的知识体系以服务于全球治理与国家发展的战略回应。